Domain grobsand.de kaufen?
Wir ziehen mit dem Projekt
grobsand.de um.
Sind Sie am Kauf der Domain
grobsand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grobsand.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
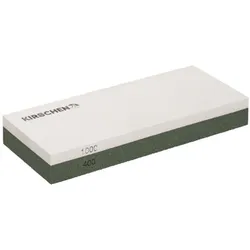
Kirschen Schleifstein Körnung 400/1000 für feine präzise Schleifarbeiten 3728000Beschreibung: Qualitätsstein mit Körnung 400/1.000 für feine und präzise Schleifarbeiten Ideal zur Vorbereitung auf Schneidenabzug und Politur Erzeugt deutlich sauberere und schärfere Ergebnisse Auch für das schnelle, regelmäßige Nachschärfen geeignet Seitlicher Aufdruck der Körnungen zur besseren Orientierung Hergestellt aus Edelkorund mit traditionellen Fertigungsverfahren Maße: 200 x 75 x 25 mmLieferumfang: 1x Kirschen Schleifstein Körnung 400/100036,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fermit Schleifpapier - 120er KörnungSchleifband zum Entgraten und zur Vorbereitung von Oberflächen Auch in feuchter Umgebung. Details: Einsatz beim Anschleifen von elastischen und starren PVC-Rohren und Fittings vor dem Verleimen Geeignet für alle Entgratungs-Arbeiten an Metallen Geeignet für die Vorbereitung von Oberflächen vor dem Auftragen von Epoxidkitt Sehr elastisches Gewebe für Arbeiten an geringen Rohrdurchmessern, mit dem auch sehr schwer zugängliche Stellen entgratet werden können Korngröße: 120 Schleifkorn: Korund, schwarz Gesamtdicke des Bands: 0,60 +/- 0,02 m Trägermaterial: blaues Vlies 38mm x 1m Vorbereitung: Schleifband an der Abreißstelle mit der Hand knicken und zum einfachen Abtrennen mit den Fingern kräftig flach drücken Anwendung: Schleifband in benötigter Länge abreißen Gewünschte Arbeiten durchführen Lagerung: Bei Temperaturen zwischen +0°C und +40°C lagern Bei +20°C ist das Produkt in seiner ungeöffneten Originalverpackung 10 Jahre lang haltbar fermit Pool-Sortiment5,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mafell Exzenterschleifer EVA 150E/3 T-MAX Schleifmittel 917702 SchleifmaschineDrehzahlstark, vibrationsarm und robust bis ins Detail: Der EVA 150 E ist der Exzenterschleifer für hohen Abtrag, ein sauberes Arbeitsumfeld und beste Ergebnisse.Niedrige Vibrationen – hohe Entlastung Der EVA 150 E ist bestens für den Dauereinsatz geeignet. Vibrations-Absorber entkoppeln den Griffbereich, sodass sich entstehende Vibrationen nicht auf den Anwender übertragen. Das schützt die Gesundheit und erlaubt ein angenehmes Arbeiten.Staubarmes Schleifen – sauberes Arbeitsumfeld Viele Absaugkanäle und ein effektives Absauggerät sichern zusammen eine optimale Absaugung. Selbst ohne Fremdabsaugung ist der EVA 150 E dank seiner der leistungsstarken Absaugturbine extrem effektiv und staubarm.Hoher Abtrag – exzellente Oberflächen Der EVA 150 E bietet Ihnen eine um 20 Prozent höhere Drehzahl als herkömmliche Exzenterschleifer. Das erhöht den Abtrag spürbar.Ihr Vorteil: Bei gleicher Oberflächenqualität sind Sie bis zu 20 % schneller am Ziel und sparen letztendlich Kosten. Der EVA 150 E: Gut für den Anwender – gut fürs Ergebnis Von MAFELL entwickelt, glänzt der EVA 150 E mit angenehmer Laufruhe und exzellenten Führungseigenschaften. So erhalten alle Holzarten und Plattenwerkstoffe, aber auch Lacke, Farben und Gipsspachtel eine exzellente Oberfläche.Feinschliff / Lackzwischenschliff Für Feinschliff oder einen Lackzwischenschliff eignet sich besonders der EVA 150 E / 3 mit seinem Schwinghub von 3 mm. Abnehmbarer Zusatzhandgriff Durch den ergonomisch geformten Zusatzhandgriff lässt sich der EVA 150 E mit beiden Händen bei jeder Schleifaufgabe optimal führen. Wird er nicht benötigt, kann er entfernt werden.Softgripeinlagen Softgripeinlagen gewährleisten Ihnen in jeder Arbeitsposition die optimale Kontrolle über den Exzenterschleifer und sorgen für ein angenehmes, sicheres „Griffgefühl“.Gewölbte Flächen Mit der niveauausgleichenden Softauflage (nicht im Lieferumfang enthalten) lassen sich beste Arbeitsergebnisse an konkaven und konvexen Flächen erzielen. Der Schaumstoffpad gleicht Unebenheiten aus und sorgt für gleichmäßige Schleifergebnisse.Kantenschutz Der einstellbare Kantenschutz (im Lieferumfang enthalten) des EVA 150 E verhindert nicht nur Beschädigungen des Werkstücks, er beugt auch Schäden am Schleifteller wirksam vor.Abranet Abranet® setzt neue Maßstäbe. Rund 24.000 Löcher in der Schleifscheibe sichern eine optimale Staubabsaugung – beste Bedingungen für staubarmes Schleifen.Weitere Vorteile: eine höhere Standzeit der Schleifscheibe und eine sauberere Arbeitsumgebung.Hervorragende Eigenabsaugung Die leistungsstarke Eigenabsaugung ermöglicht in Verbindung mit der Multi-Lochung des Schleiftellers ein staubarmes und sicheres Arbeiten. So setzt sich das Schleifmittel weniger zu, der Schleifmittelverbrauch sinkt, das Arbeitsergebnis wird verbessert. Der Schwingungsemissionswert des EVA 150 E liegt unter 2,5 m/s2 und erlaubt deshalb einen Einsatz ohne Zeitlimit.Schleifmittel Abranet: P 120 Ø 150 mm 40 StückLieferumfang: EVA 150 E / 3 im MAFELL-MAX 1 Schleifteller weich 1 Zusatzhandgriff 1 Set Schleifgitter Abranet® bestehend aus: 1 x HD P 60 / P 80 / P 100 / P 120 / P 150 / P 180 / P 240 / P 320 1 Schutzauflage EVA-SA 1 Kantenschutz 1 Universal-Filter-Beutel UFB-1 1 Schleifmittel Abranet Ø 150 mm (40 Stk.)692,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirschen Schleifstein Körnung 400/1000 für feine präzise Schleifarbeiten 3728000Beschreibung: Qualitätsstein mit Körnung 400/1.000 für feine und präzise Schleifarbeiten Ideal zur Vorbereitung auf Schneidenabzug und Politur Erzeugt deutlich sauberere und schärfere Ergebnisse Auch für das schnelle, regelmäßige Nachschärfen geeignet Seitlicher Aufdruck der Körnungen zur besseren Orientierung Hergestellt aus Edelkorund mit traditionellen Fertigungsverfahren Maße: 200 x 75 x 25 mmLieferumfang: 1x Kirschen Schleifstein Körnung 400/100036,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Fermit Schleifpapier - 120er KörnungSchleifband zum Entgraten und zur Vorbereitung von Oberflächen Auch in feuchter Umgebung. Details: Einsatz beim Anschleifen von elastischen und starren PVC-Rohren und Fittings vor dem Verleimen Geeignet für alle Entgratungs-Arbeiten an Metallen Geeignet für die Vorbereitung von Oberflächen vor dem Auftragen von Epoxidkitt Sehr elastisches Gewebe für Arbeiten an geringen Rohrdurchmessern, mit dem auch sehr schwer zugängliche Stellen entgratet werden können Korngröße: 120 Schleifkorn: Korund, schwarz Gesamtdicke des Bands: 0,60 +/- 0,02 m Trägermaterial: blaues Vlies 38mm x 1m Vorbereitung: Schleifband an der Abreißstelle mit der Hand knicken und zum einfachen Abtrennen mit den Fingern kräftig flach drücken Anwendung: Schleifband in benötigter Länge abreißen Gewünschte Arbeiten durchführen Lagerung: Bei Temperaturen zwischen +0°C und +40°C lagern Bei +20°C ist das Produkt in seiner ungeöffneten Originalverpackung 10 Jahre lang haltbar fermit Pool-Sortiment5,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.